OpenAI 买下一家八个人的旅游公司:AI 旅游走了三年半,终于走到「替你下单」
11 月 10 日,如果你打开 odessia.com,会得到一个 410:页面已永久移除。前一天,这家公司的创始人 Francis Davidson 在 LinkedIn 上确认,Odessia 已被 OpenAI 收购,他本人将加入 OpenAI,负责旅游技术。交易金额没有披露,多个信源把它归为「收购式招聘」。
同一天,在线旅游股集体下挫:Expedia 跌近 4%,Tripadvisor 跌超 3%,Booking 跌超 2%,Airbnb 跌 2.3%。一家只有八个人的创业公司消失,为什么能让一个万亿美元级的行业抖一下?因为它证明了一件事——AI 不只是帮你查机票,它已经能替你把机票买了。
一、这笔交易买走的,是「最后一公里」的权限
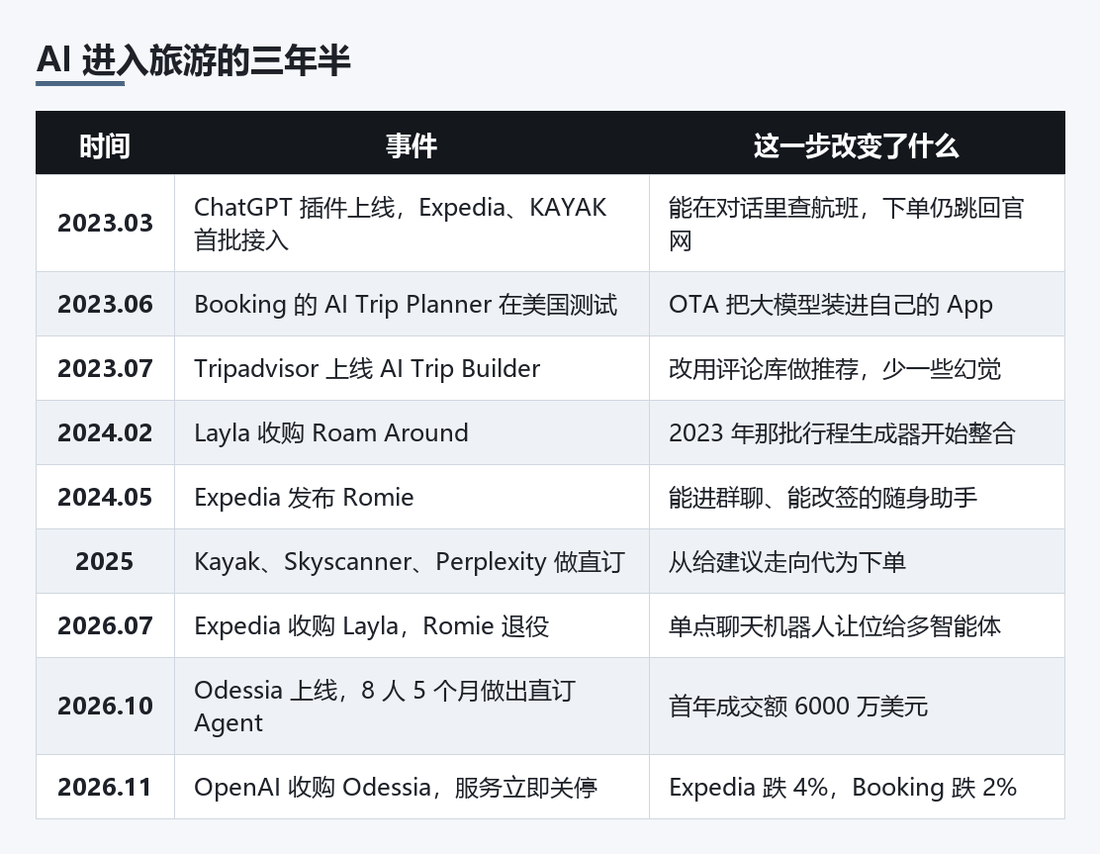
Odessia 是 2026 年 1 月到 6 月做出来的,团队八个人,没有 CTO,靠 GPT-5.5 和 Codex 写代码。创始人说,重度使用编程智能体让开发时间大约压缩了三十倍。6 月完成 600 万美元 pre-seed,红杉领投;10 月 14 日才公开发布。
产品形态很直接:你跟它说「三月末去里斯本一周,一千二百美元以内含机票,要能走路的街区」,它把航班、酒店、地面交通、活动一起排好,比价,然后在对话里直接下单——不把你踢到第三方网站去结账。上线一个夏天,几万名早期用户,年化成交额超过 6000 万美元。
更关键的是它已经开始办 IATA 认证,并且接上了直连酒店库存。这两件事听起来不性感,却是「能不能自己卖票」的分水岭。OpenAI 此前已经和 Booking、Expedia 做了接入,但那条链路里,ChatGPT 只是个更聪明的搜索框,钱最后由 OTA 收。买下 Odessia,等于把收钱的资格也拿到手里。
Skift 的评价很刻薄也很准确:OpenAI 不是为收入买它,是为了一支「几个月就能做出可用 AI 旅行代理」的团队。八个人、五个月、六百万美元,这个成本结构本身就是对整个 OTA 行业的挑衅——OTA 们用二十年建起来的呼叫中心、供应商关系、结算体系,被一个聊天框绕过去了。
二、AI 旅游不是今年才开始的,它走了三段路
第一段是 2023 年。ChatGPT 插件在 3 月 23 日上线,Expedia 和 KAYAK 是首批合作伙伴。那时候的体验是:你在对话里问「四月从纽约出发五百美元以内能去哪」,插件去查实时库存,把结果贴回聊天框,然后给你一个链接,点过去还是官网。几天后 Expedia 又把 ChatGPT 塞进自己的 iOS App,聊过的酒店自动存进「行程」。同年 6 月 28 日,Booking 的 AI Trip Planner 在美国小范围测试;7 月,Tripadvisor 上线 AI Trip Builder。一年之内,所有大玩家都摆出了姿势。
但那一代产品有个共同点:只敢做「建议」。插件在 2024 年 4 月被彻底关停,换成 GPTs,能力没本质变化——还是跳转,还是不管支付。行业自己心里有数:推荐错了可以重来,订单错了要赔钱。
第二段是 2024 到 2025 年,重点从「会说」转向「能跟」。Expedia 在 2024 年 5 月发布 Romie,定位是旅行代理、礼宾、私人助理三合一:能进你的群聊收集偏好、盯着天气和航班变化、临时改签、越用越懂你。Booking 在 2024 年 10 月给 AI Trip Planner 加了更细的对话能力,可以让它把两家酒店逐项对比。Kayak、Skyscanner、Perplexity 陆续把「直接下单」做进产品里。这一段的关键词是陪伴和补救,而不是规划。
第三段是 2026 年,也就是现在。分水岭出现在 7 月:Expedia 在 7 月 31 日收购了 Layla,同时把 Romie 退役——首席产品官在 6 月的 Skift 数据与 AI 峰会上公开讲「第一代预订聊天机器人为什么卡住」,答案是多智能体架构,一个模型包打不通。同月 15 日,Mindtrip 推出 Mindtrip Stays,做对话式找房、降价提醒、站内下单。再到 10 月 Odessia 上线、11 月被 OpenAI 收走,故事就接上了。
三、现在这张地图上有谁
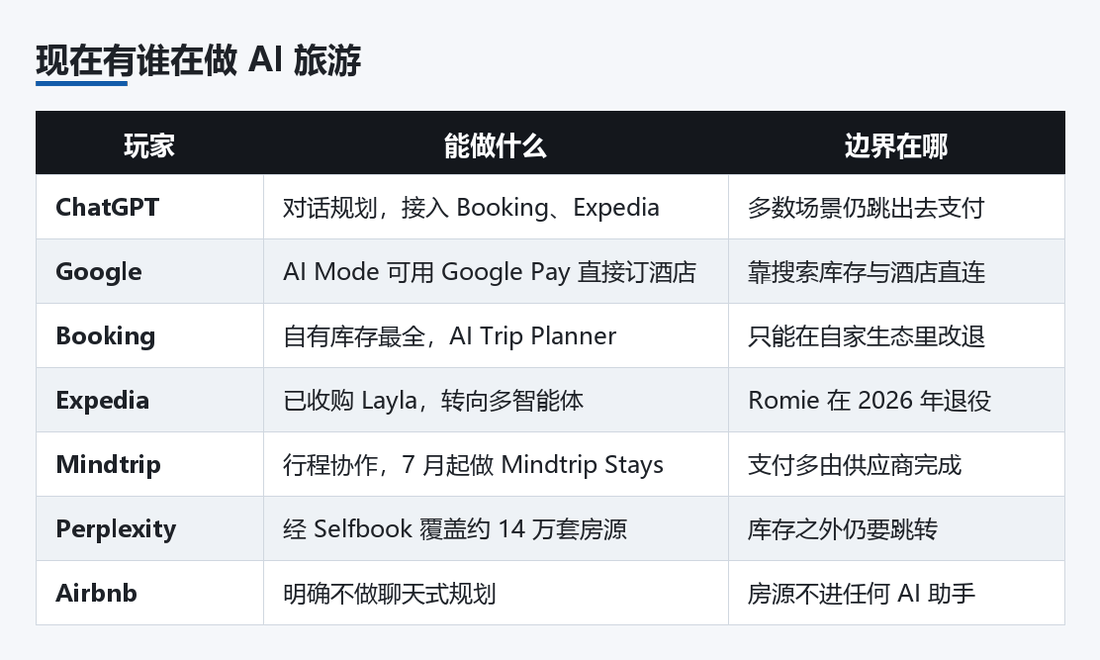
可以按「谁承担最后一步」分成三类:
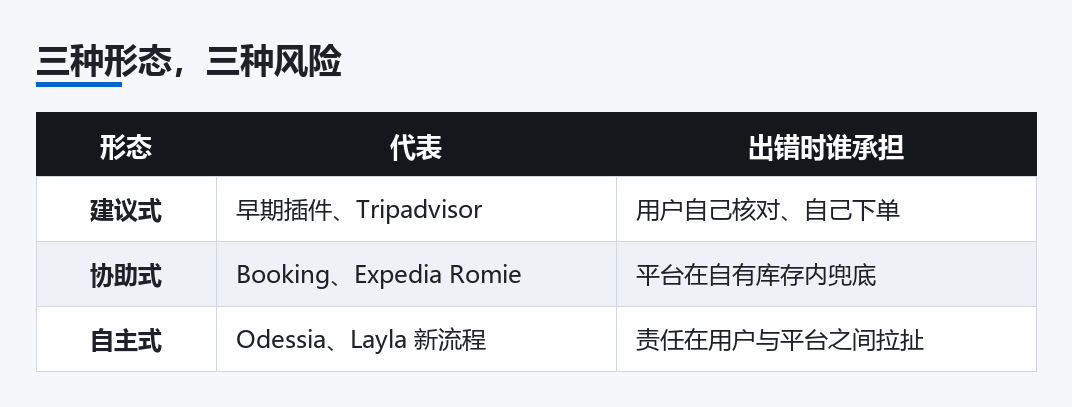
建议式只出主意,风险全在用户身上;协助式在自家库存里闭环,出错有平台兜底;自主式直接执行支付,责任在用户、平台和模型之间拉扯。这三类不是技术代差,是风险偏好的差别。绝大多数公司停在第二类,不是做不到,是不敢。
四、AI 旅游到底有什么不一样
第一,界面从「筛选器」变成「一句话」。过去订一趟旅行要在十几个筛选条件里做选择,现在你只需要描述你想要什么样的三天。这件事对年轻人的吸引力已经被验证:2026 年 8 月一项 485 人的调查里,约四分之一的人表示愿意把行程规划整个交给 AI。
第二,从「查」变成「办」。查是信息检索,办是任务执行。执行意味着要处理库存、支付、退改、身份验证,还要在出错时能回滚。这也是为什么真正的门槛不在模型,而在供应链——Odessia 的价值有一半在 IATA 认证和直连库存上。
第三,个性化第一次有了成本优势。人工定制游之所以贵,是因为每个客户都要占一个人的时间;AI 的边际成本接近于零,于是「长尾需求」第一次能赚钱:带宠物、带透析设备、只在周三下午有空的行程,这些以前没人愿意接的单子,现在可以接。
第四,团队规模被彻底改写。八个人做出年成交 6000 万美元的旅行社,这在 2019 年不可想象。它意味着这个行业未来的竞争者不会只来自 OTA,还会来自「三个懂行的人加一堆智能体」。
五、但它现在还是个半成品
说清楚一点:AI 规划旅行的准确率,还远没到可以闭眼信的程度。学术界的 TravelPlanner 基准里,GPT-4-Turbo 在复杂多城市行程中满足全部约束的比例只有 0.6%——这个测试比日常使用严苛得多,但方向是对的。现实中的错误更朴素:2026 年 8 月的调查里,55% 的用户至少踩过一次坑,27% 遇到错误的价格或营业时间,21% 被带到已经订满的地方,16% 被推荐了根本不存在的地点。
更严重的是安全相关的错误。有游客被指到秘鲁一条不存在的峡谷;有情侣因为索道关闭时间搞错被困在日本的山上;2026 年 9 月,三名徒步者因为在 Mount Shasta 听信了「可以少带食物和水」的建议被救援队救下山。这些案例说明,旅行是少数「错一次就可能出事」的消费场景,容错率比购物低得多。
责任问题则完全没有答案。AI 订错酒店、订成机场店而不是市中心店、或者告诉你退款成功但其实没退,钱谁出?行业至今没有共识。这也是为什么大多数产品在最后一步仍然要你点一下「确认」——不是技术不行,是法律没跟上。
还有个反例值得记住:Airbnb 明确不做聊天式规划。Brian Chesky 的说法是聊天框不适合旅行,公司的 AI 投入放在了客服上——五十多种语言,2026 年中的问题解决率接近 45%。同时 Airbnb 的房源不进 ChatGPT、Perplexity 或 Gemini。这意味着今天没有任何一个 AI 助手能看到完整的短租市场,所谓「全能旅行代理」暂时还是个幻觉。
六、OTA 为什么会跌
因为它们卖的东西本质上是「入口」。过去二十年,用户从搜索引擎进来,OTA 用比价、评论、套餐把人留住,再向酒店收佣金。如果用户改成从 ChatGPT 进,直接说「帮我订」,OTA 就从入口变成了供应商——议价能力完全反过来。
但也不必替它们写悼词。Booking 和 Expedia 手里有库存、有结算、有客服,这些是模型公司短期补不上的。而且它们自己也在用同一批模型:Expedia 买 Layla、转多智能体,Booking 把 AI Trip Planner 做进主流程,都是在抢时间。真正会被挤掉的,是那些既没有库存、也没有技术的中间层。
回到这笔交易。OpenAI 花一笔没公开的钱,买走了一支八个人的团队、一套能直订的系统、一条正在办的 IATA 认证,以及一个在住宿业摸爬十年的创始人。它买的不是旅行社,是「替用户按下确认键」的权限。
三年半前,ChatGPT 只能告诉你哪里有航班;现在,它想替你登机。中间差的不是模型能力,是信任、责任和一张牌照。这三样,才是接下来几年真正要打的东西。
当前文章标题:OpenAI 买下一家八个人的旅游公司:AI 旅游走了三年半,终于走到「替你下单」
当前文章地址:https://www.2109.top/4580/
来源:2109博客 地址:https://2109.top 文章版权归作者所有,未经允许请勿转载。
转载及其他合作需求请微信联系博主
